ハノワやタイミーで副業をしていると、
- 「確定申告って必要なの?」
- 「20万円を超えたらって聞くけど、具体的にどう計算するの?」
- 「ハノワとタイミー、両方やってたらどうなるの?」
と疑問に思ったことはありませんか。
結論からいうと、ハノワ・タイミーなど複数のスポットワークを掛け持ちしている場合、それぞれの収入を合算して判断する必要があります。1つ1つは少額でも、合わせると意外とあっという間に届くラインです。
僕自身、2026年はハノワの収入だけで20万円のラインを超えました。そのため、来年(2027年)の2〜3月に、人生初の確定申告をする予定です。マイナンバーカードを使ってスマホからe-Taxで申告すれば、税務署に行かずに手続きできそうなので、正直ちょっと楽しみにしています。この記事では、実際に申告する立場から、複数の掛け持ち特有の注意点をまとめます。
先に結論
- 本業で年末調整を受けていても、ハノワ・タイミーなどの給与が年20万円を超えると確定申告が必要です
- 20万円以下でも、住民税の申告は別に必要です
- 僕は2026年分が24.6万円(源泉徴収票7枚)で20万円を超えたので、2027年に初めて申告します
副業の「20万円ルール」とは
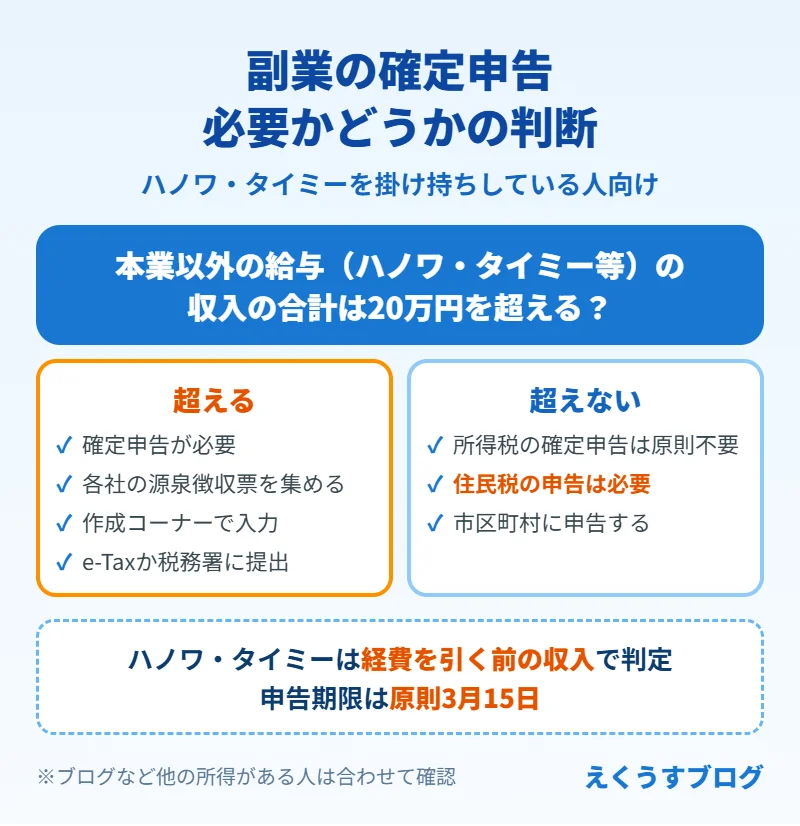
会社員・パート・アルバイトなど、勤務先で年末調整を受けている「給与所得者」でも、副業の収入によっては確定申告が必要になります。これがいわゆる「20万円ルール」です。国税庁の基準は、副業の種類によって次のように分かれています。
- 給与を1か所だけから受けている人:給与以外の所得(ブログなどの雑所得など)の合計が20万円を超える場合は、確定申告が必要
- 給与を2か所以上から受けている人(ハノワ・タイミーで働く人はこちら):年末調整されなかった給与の「収入金額」と、給与以外の所得の合計が20万円を超える場合は、確定申告が必要
ポイントは、ハノワ・タイミーのような副業の給与は、経費などを引いた「所得」ではなく、受け取った「収入」そのもので判定することです。
ただし、給与を2か所以上から受けている人でも、給与の収入金額の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた金額が150万円以下で、給与以外の所得も20万円以下なら、確定申告は不要とされています。詳しい条件は、国税庁「No.1900 給与所得者で確定申告が必要な人」で確認してください。
【重要】ハノワ・タイミーは「給与所得」として扱われる
ここが見落とされがちなポイントです。副業というと、アフィリエイトやフリマ販売のような「雑所得」「事業所得」をイメージする方も多いと思いますが、ハノワ・タイミーの報酬は「丙欄」という区分で源泉徴収される「給与所得」にあたります。
丙欄とは、日雇い・短期雇用者向けの源泉徴収税額表の区分です。歯科医院の給与明細とは別に、ハノワ・タイミーそれぞれから源泉徴収された給与という扱いになります。
雑所得と給与所得では、20万円ラインの数え方が微妙に違います。
| 所得の種類 | 20万円ラインの判定基準 |
|---|---|
| 雑所得(アフィリエイト等) | 収入から経費を引いた「所得」 |
| 給与所得(ハノワ・タイミー等) | 経費を引く前の「収入」そのもの |
つまり、ハノワ・タイミーの場合は「稼いだ金額そのもの」で20万円を判定することになります。経費を差し引いて調整できる余地が雑所得よりも小さい点は覚えておきましょう。
複数の掛け持ちは合算される
ハノワとタイミー、それぞれ単体では20万円に届いていなくても油断はできません。主たる給与(歯科医院)以外から得た給与の合計額で20万円ラインを判定するため、ハノワの収入とタイミーの収入は合算されます。
例えば、ハノワで年間12万円、タイミーで年間10万円だった場合、それぞれは20万円未満でも合計すると22万円になり、確定申告が必要になります。

これは「アプリを分散させれば申告しなくて済む」という話ではないということです。実際、僕自身も月2〜3万円ペースでハノワ・タイミー両方を並行して使っているため、気を抜くと年内にあっという間に届く感覚があります。
20万円以下でも住民税の申告は別途必要
ここも誤解しやすいポイントです。「20万円ルール」はあくまで所得税の確定申告についての特例で、住民税には適用されません。
副業の所得がいくらであっても、原則としてお住まいの市区町村へ住民税の申告が必要です。「所得税の申告が不要だったから何もしなくていい」と勘違いして住民税の申告を忘れると、後から未申告を指摘されることがあるため注意してください。
なお、確定申告をすれば、その情報が自動的に市区町村へ連携されるため、別途住民税の申告をする必要はなくなります。20万円を超えて確定申告をする場合は、住民税の心配をする必要はありません。
ハノワ・タイミーの副業は勤務先にバレる?住民税の仕組み
「副業が本業の歯科医院にバレないか」は、ハノワやタイミーを始めるときに多くの人が気になるところです。結論から言うと、確定申告そのものが職場に通知されることはありませんが、住民税をきっかけに気づかれる可能性はあります。
ハノワ・タイミーの住民税は本業の給与から天引きが原則
ハノワやタイミーの報酬は「給与所得」です。給与所得にかかる住民税は、地方税法第321条の3で特別徴収(給与からの天引き)が原則とされていて、副業分の給与も本業の給与と合算され、本業の勤務先からまとめて天引きされます。
確定申告書第二表の「自分で納付(普通徴収)」は、給与や公的年金以外の所得(事業所得・雑所得など)が対象です。ハノワ・タイミーの給与分は、この欄で普通徴収にはできない点に注意してください。
これまでは自治体によって副業の給与分を普通徴収にできるケースもありましたが、鹿児島市は令和8年度から、東京都中央区は令和9年度から、主たる勤務先での特別徴収に統一すると案内しています。扱いは自治体ごとに違うので、お住まいの市区町村の税務課で確認するのが確実です。
勤務先に届く通知に書かれていること
| 通知の種類 | 届く先 | 書かれている内容 |
|---|---|---|
| 特別徴収税額通知(特別徴収義務者用) | 本業の勤務先 | 給与から天引きする住民税額 |
| 特別徴収税額通知(納税義務者用) | 本人 | 所得や控除の内訳と税額 |
東京都中央区の案内では、勤務先に届く通知には天引きする税額だけが記載され、所得の内訳は本人用の通知にしか載らないとされています。ただ、給与のわりに住民税額が高ければ、経理担当者が「ほかにも収入がある」と気づくことはありえます。
隠す方法を探すより、先に就業規則を確認する
住民税の仕組み上、「確実にバレない方法」はないと考えておく方が安全です。それよりも、次の順番で確認するのがおすすめです。
- 就業規則で、副業が「禁止」「許可制」「届出制」のどれになっているか確認する
- 許可制・届出制なら、ハノワ・タイミーで働くことを事前に伝える
- 院長に直接聞きづらい場合は、まず雇用契約書や就業規則の該当箇所を読む
僕は今の勤務先に、ハノワやタイミーで働いていることを伝えています。院長自身も兼業していた経験があって理解があり、特に何か言われたことはありません。むしろ、ほかの医院で勉強することを後押ししてくれている感じです。
副業が認められていれば、住民税で気づかれても困ることはありません。スポット勤務はほかの医院のやり方を知る機会にもなるので、「勉強も兼ねて行きたい」と前向きに伝える方が、職場との関係も保ちやすいと思います。
2026年分(2027年に申告)の期間と変更点
確定申告の期間は2027年2月16日〜3月15日
2026年分の確定申告は、2027年2月16日(火)から3月15日(月)までです。納税の期限も3月15日です。なお、払いすぎた税金が戻ってくる「還付申告」なら、2027年1月1日から提出できます。
2026年分から基礎控除と給与所得控除が変わった
2026年分の所得税から、次の控除が引き上げられました。
| 項目 | 2025年分 | 2026年分 |
|---|---|---|
| 基礎控除 | 58万〜95万円(合計所得で変わる) | 104万円(合計所得2,350万円以下) |
| 給与所得控除の最低額 | 65万円(収入190万円まで) | 74万円(収入220万円まで) |
一方で、「本業以外の給与が20万円を超えたら確定申告」というルール自体は変わっていません。控除が増えても、ハノワ・タイミーの収入が20万円を超えたら申告が必要です。
確定申告が必要になったらやること
各社の源泉徴収票を集める
ハノワ・タイミーはそれぞれ給与所得として扱われるため、それぞれのアプリ・サイトから源泉徴収票(または年間の支払い明細)を取得する必要があります。ハノワは働いた歯科医院ごとに1枚ずつ源泉徴収票が出るため、本業の分とあわせると枚数は意外と多くなります(僕の2026年分は計8枚の予定です)。
ハノワの場合、公式ヘルプでは源泉徴収票を「マイページ>源泉徴収票>PDFダウンロード」から確認・印刷できると案内されています(ハノワ公式ヘルプ)。
確定申告書を作成する
国税庁の確定申告書等作成コーナーで、給与所得として複数の源泉徴収票の情報を入力していきます。丙欄で源泉徴収された分もこの中に含めて計算します。
e-Taxまたは税務署へ提出する
作成した申告書を、e-Taxで電子申告するか、税務署に持参・郵送して提出します。確定申告の期限は原則3月15日です。
医療費控除など他の控除もまとめて申告できる
確定申告が必要になったタイミングは、他の控除もまとめて申告するチャンスでもあります。例えば、歯科治療費がかさんだ年であれば、医療費控除もあわせて申告することで還付額を増やせる可能性があります。
別々に手続きをする必要はなく、同じ確定申告書の中でまとめて申告できます。
ハノワ・タイミーの実際の働き方や収入は、こちらの体験談で紹介しています。

【実例】僕の場合:去年は申告不要、今年は確定申告が必要に
ここからは、ハノワでスポット勤務をしている僕自身のケースを紹介します。
2025年:スポット勤務の収入は20万円以下だった
2025年はハノワを使い始めた年で、スポット勤務の収入は年間20万円を超えませんでした。そのため、所得税の確定申告は必要ありませんでした(住民税の申告は別途必要になる点は、上で説明したとおりです)。
2026年:10月時点で20万円を超えた
2026年は月2回ほどのペースで勤務を続けた結果、ハノワの収入は10月末時点で、勤務を終えた分が221,618円、12月の勤務予定を含めると255,718円(交通費・源泉徴収税は含まない)になりました。勤務を終えた分だけでも20万円を超えたので、2027年の春に初めて確定申告をする予定です。
ほかに、タイミーで歯科以外の単発の仕事も4回していて、こちらは計24,963円でした。2026年11月時点で手元にある源泉徴収票を集計すると、次のとおりです。
| 発行元 | 枚数 | 支払金額 | 源泉徴収税額 |
|---|---|---|---|
| ハノワ(医院ごとに発行) | 3枚 | 221,618円 | 2,523円 |
| タイミー | 4枚 | 24,963円 | 0円 |
| 合計 | 7枚 | 246,581円 | 2,523円 |
ハノワの3枚の支払金額を足すと221,618円で、アプリの「勤務完了」の金額とぴったり一致しました。摘要欄はどれも「年末調整未済、丙欄適用」で、本業の年末調整には含まれていないことがわかります。タイミーの4枚は1回あたりの金額が小さく、源泉徴収税は0円でした。年が明けたら12月分が反映された最新版を取り直し、本業の源泉徴収票とあわせて計8枚で申告する予定です。
確定申告すると、いくら納めることになる?(僕の概算)
丙欄で天引きされる所得税は少額です。僕の場合、日給16,000円の勤務で源泉徴収されたのは234円でした。本業の年収と合算して計算し直すと、天引き分では足りず、確定申告で追加の納税になるのが一般的です。10月時点の金額で概算すると、次のようになります。
| 項目 | 概算 |
|---|---|
| ハノワ+タイミーの収入(12月の予定を含む見込み) | 280,681円 |
| 天引きされた所得税(10月までの実額2,523円+12月分の見込み) | 約3,100円 |
| 確定申告での所得税の追加 | 約8,400円 |
| 翌年の住民税の増加 | 約2.2万円 |
本業と合わせた給与所得控除や、所得税率5%(復興特別所得税を含め5.105%)で計算したあくまで僕のケースの目安です。2026年分の基礎控除(104万円)で計算すると、本業と副業を合わせた僕の課税所得は約170万円で、税率5%の区分(195万円以下)に収まる見込みです。年収や控除の状況によって金額は変わります。副業の収入があると、確定申告をしてもしなくても住民税は翌年に増えるので、その分も見込んでおくと慌てずに済みます。
よくある質問
Q. ハノワだけ、タイミーだけなら20万円以下なので申告しなくていいですか?
A. いいえ、注意が必要です。主たる給与(本業)以外から得た給与所得は合算して判定するため、ハノワとタイミーそれぞれが20万円未満でも、合計が20万円を超えれば確定申告が必要になります。
Q. 確定申告をしないとどうなりますか?
A. 申告義務があるにもかかわらず手続きをしないと、本来納めるべき税額とは別に、加算税や延滞税がかかる可能性があります。うっかり忘れていた場合も、気づいた時点で早めに対応することをおすすめします。
Q. 源泉徴収票はどうやってもらえますか?
A. ハノワ・タイミーそれぞれのマイページやアプリ内から発行できる場合が多いですが、詳細な手順は各サービスの案内を確認してください。年末〜年明けにかけて発行されるのが一般的です。
Q. 住民税の申告はどこでするのですか?
A. お住まいの市区町村役場(税務課など)で行います。所得税の確定申告をした場合は、その情報が自動的に連携されるため、別途住民税の申告をする必要はありません。
Q. 確定申告をすると、勤務先(歯科医院)に副業がバレますか?
A. 確定申告自体で職場に通知が行くことはありません。ただし、ハノワ・タイミーは給与所得のため、副業分の住民税は原則として本業の給与と合算され、本業の勤務先から天引き(特別徴収)されます。確定申告書の「自分で納付」は給与以外の所得が対象で、副業の給与分には使えません。詳しくは「ハノワ・タイミーの副業は勤務先にバレる?」で解説しています。
Q. 経費として引けるものはありますか?
A. ハノワ・タイミーの報酬は給与所得にあたるため、事業所得や雑所得のように個別の経費を積み上げて差し引くことはできません。給与所得控除という形で、収入額に応じた一定の控除が自動的に適用される仕組みになっています。
ブログなど、給与以外の副業収入がある方は、その所得もあわせて確認しておきましょう。
Q. ハノワ・タイミーの収入は、本業の年末調整に含まれますか?
A. 含まれません。年末調整の対象になるのは、主たる勤務先(僕の場合は本業の歯科医院)の給与だけです。ハノワ・タイミーの給与は年末調整では精算されないため、合計が20万円を超えた場合は、それぞれの源泉徴収票をもとに確定申告でまとめて申告します。
ハノワ・タイミー以外も含めた副業の選び方は歯科衛生士の副業おすすめ5選、ハノワで声がかかりやすいプロフィールの作り方はハノワのプロフィールの書き方にまとめています。
まとめ
- ハノワ・タイミーの報酬は「丙欄」で源泉徴収される給与所得にあたる
- 複数の掛け持ちは合算して20万円ラインを判定する必要がある(収入そのもので判定)
- 所得税の20万円ルールはあくまで特例であり、住民税の申告は所得額にかかわらず別途必要
- 確定申告が必要な場合は各社の源泉徴収票を集め、まとめて申告する
- 医療費控除など他の控除も、同じ確定申告書の中でまとめて申告できる
僕自身、2026年分が初めての確定申告になります。マイナンバーカードを使ったe-Taxで申告する予定なので、実際にやってみて分かったことや、つまずいたポイントはこの記事に追記していきます。